Domain kfb24.de kaufen?
Wir ziehen mit dem Projekt
kfb24.de um.
Sind Sie am Kauf der Domain
kfb24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kfb24.de kaufen?
"Wie kann ich einen langfristigen Vermögensaufbau mit einem Sparplan realisieren?"
Um einen langfristigen Vermögensaufbau mit einem Sparplan zu realisieren, ist es wichtig, regelmäßig Geld zur Seite zu legen und dieses langfristig anzulegen. Wählen Sie einen passenden Sparplan, der zu Ihren Zielen und Risikobereitschaft passt, und überprüfen Sie regelmäßig die Entwicklung Ihres Vermögens. Bleiben Sie diszipliniert und halten Sie an Ihrem Sparplan fest, um langfristig erfolgreich zu sein. **
Ist Finanzierung ein Kredit?
Ist Finanzierung ein Kredit? Diese Frage hängt von der Definition ab, die man verwendet. Im Allgemeinen bezieht sich Finanzierung auf die Beschaffung von Geldmitteln für ein bestimmtes Projekt oder eine bestimmte Investition. Ein Kredit ist eine spezifische Form der Finanzierung, bei der Geld von einem Kreditgeber geliehen wird und zu einem späteren Zeitpunkt zurückgezahlt werden muss. Daher kann man sagen, dass ein Kredit eine Form der Finanzierung ist, aber nicht alle Formen der Finanzierung sind Kredite. Es gibt auch andere Finanzierungsmöglichkeiten wie Eigenkapitalbeteiligungen oder Crowdfunding, die keine Kredite sind. **

Ähnliche Suchbegriffe für Buttering
Top-Angebote
Produkte zum Begriff Buttering:
-
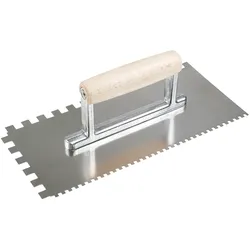
Hufa Buttering-Floating Kelle Edelstahl Holzgriff 280x130mm 4x4/10x10mm gezahntHufa Buttering-Floating Kelle Edelstahl mit Naturholzgriff 280 x 130mm, eine Kelle mit 4x4mm und 10x10mm Zahnung, zum gleichmäßigen Auftragen von Fliesenkleber, vor der Verlegung von Fliesen, Platten, Mosaik etc. Die Marke der Fliesenleger! Technische Daten: zwei Zahnungen: 4x4mm und 10x10mm, Größe: 280x130mm, Edelstahl rostfrei, mit Naturholz Griff mit Doppelstütze, Made in Germany. Branchen: Handwerker, Fliesen-Platten-Mosaikleger, Hobby und Heimwerker. Weitere Informationen siehe Download!17,35 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist ein Kredit eine Finanzierung?
Ja, ein Kredit kann als eine Form der Finanzierung betrachtet werden. Bei einem Kredit leiht eine Person oder ein Unternehmen Geld von einem Kreditgeber, um bestimmte Ausgaben zu tätigen oder Investitionen zu finanzieren. Der Kreditnehmer verpflichtet sich, das geliehene Geld zu einem späteren Zeitpunkt zurückzuzahlen, oft zuzüglich von Zinsen. Somit dient ein Kredit als Finanzierungsinstrument, um kurz- oder langfristige finanzielle Bedürfnisse zu decken. Letztendlich ermöglicht ein Kredit es dem Kreditnehmer, über einen bestimmten Zeitraum hinweg über zusätzliche finanzielle Mittel zu verfügen. **
-
Welche Versicherung bei Finanzierung?
Welche Versicherung bei Finanzierung? Bei einer Finanzierung ist es wichtig, sich über die passenden Versicherungen Gedanken zu machen. Eine gängige Versicherung ist die Restschuldversicherung, die im Falle von Arbeitslosigkeit, Krankheit oder Tod die offenen Kreditraten übernimmt. Eine weitere wichtige Versicherung ist die Gebäude- oder Hausratversicherung, wenn es um die Finanzierung von Immobilien geht. Auch eine Berufsunfähigkeitsversicherung kann sinnvoll sein, um die monatlichen Raten weiterhin bedienen zu können, falls man seinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kann. Es ist ratsam, sich individuell beraten zu lassen, um die passenden Versicherungen für die Finanzierung zu finden. **
-
Welche Versicherung um Kredit absichern?
Welche Versicherung um Kredit absichern? Es gibt verschiedene Arten von Versicherungen, die dazu dienen, einen Kredit abzusichern. Dazu gehören beispielsweise Restschuldversicherungen, die im Todesfall des Kreditnehmers die Restschuld übernehmen. Auch Arbeitslosigkeitsversicherungen können sinnvoll sein, um die Ratenzahlungen abzusichern, falls man unerwartet seinen Job verliert. Es ist wichtig, die verschiedenen Optionen zu prüfen und zu entscheiden, welche Versicherung am besten zu den eigenen Bedürfnissen passt. Letztendlich dient die Absicherung des Kredits durch Versicherungen dazu, finanzielle Risiken zu minimieren und die Rückzahlung des Kredits sicherzustellen. **
-
Was ist besser Finanzierung oder Kredit?
Was ist besser Finanzierung oder Kredit? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des benötigten Betrags, der Laufzeit und den individuellen finanziellen Umständen. Eine Finanzierung kann eine langfristige Lösung sein, bei der regelmäßige Ratenzahlungen geleistet werden, während ein Kredit oft für kurzfristige Bedürfnisse genutzt wird und mit Zinsen verbunden ist. Es ist wichtig, die Konditionen und Kosten beider Optionen zu vergleichen, um die für dich passende Entscheidung zu treffen. Letztendlich kommt es darauf an, welche Option am besten zu deinen finanziellen Zielen und Bedürfnissen passt. **


Welche Versicherung für PV Anlage?
Welche Versicherung für PV Anlage? Es gibt spezielle Versicherungen für Photovoltaikanlagen, die Schutz vor Schäden durch z.B. Wetterereignisse, Diebstahl oder technische Defekte bieten. Es ist wichtig, eine passende Versicherung abzuschließen, um finanzielle Risiken abzudecken. Es empfiehlt sich, Angebote verschiedener Versicherungsunternehmen zu vergleichen, um die beste Deckung zu einem angemessenen Preis zu finden. Zudem sollte man darauf achten, dass die Versicherung auch eventuelle Ertragsausfälle abdeckt, um im Falle eines Schadens keine finanziellen Einbußen zu erleiden. Es kann auch sinnvoll sein, sich von einem Fachmann beraten zu lassen, um die individuellen Bedürfnisse und Risiken der PV-Anlage zu berücksichtigen. **
Was ist KFB?
Was ist KFB? KFB steht für "Kundenfeedback" und bezieht sich auf die Rückmeldungen und Meinungen von Kunden zu einem Produkt oder einer Dienstleistung. Unternehmen nutzen KFB, um die Zufriedenheit ihrer Kunden zu messen und Verbesserungspotenziale zu identifizieren. Durch die Analyse von KFB können Unternehmen ihre Produkte und Services gezielt optimieren und so die Kundenzufriedenheit steigern. KFB kann auf verschiedenen Kanälen gesammelt werden, wie zum Beispiel über Umfragen, Bewertungsportale oder direkte Gespräche mit Kunden. Insgesamt spielt KFB eine wichtige Rolle für Unternehmen, um ihre Kunden besser zu verstehen und langfristige Beziehungen aufzubauen. **
Top-Angebote
Produkte zum Begriff Buttering:
-
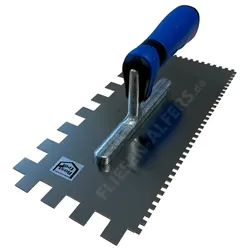
Zahnkelle Buttering-Floating 12 / 4 mm ZahnungZahnkelle Buttering-Floating – 12 / 4 mm Zahnung Eine Kelle, zwei Zahnungen: 12 mm auf der einen Seite für den Untergrund, 4 mm auf der anderen für die Fliesenrückseite. Genau das ist das Buttering-Floating-Verfahren – und genau dafür braucht man normalerweise zwei Werkzeuge. Diese Kelle spart das zweite und den ständigen Wechsel dazwischen. Zugeschnitten auf Formate bis etwa 60 × 60 cm. 12 mm für den Untergrund 4 mm für die Rückseite eine Kelle beides in einem Was Buttering-Floating bedeutet Beim Buttering-Floating wird der Kleber doppelt aufgetragen: „Floating“ ist der aufgekämmte Kleber auf dem Untergrund, „Buttering“ der zusätzliche Auftrag auf der Fliesenrückseite. Ziel ist eine nahezu hohlraumfreie Bettung – und das erreicht man mit einseitigem Auftrag ab einer bestimmten Formatgröße nicht mehr zuverlässig. Deutlich höhere Benetzung In Fachkreisen wird für das Verfahren eine Bettung von mindestens etwa 90 % als praxisgerechter Zielwert genannt. Pflicht in kritischen Bereichen Im Außenbereich und in Schwimmbecken gilt das Verfahren als erforderlich, weil Hohlräume dort zu Frost- und Wasserschäden führen. Unverzichtbar bei Großformaten Je größer das Format, desto schwerer ist eine hohlraumfreie Bettung – oberhalb von etwa 60 cm Kantenlänge deutlich. Sicherheit bei Naturstein Bei Naturstein und kalibrierten Platten mit unruhiger Rückseite ist der zweite Auftrag oft der einzige Weg zu einer vollflächigen Bettung. Warum eine Doppelzahnung praktisch ist Die beiden Aufträge brauchen unterschiedliche Riefenhöhen. Auf dem Untergrund soll das Kleberbett das Volumen bringen, auf der Fliesenrückseite genügt eine dünne, satte Kontaktschicht – ein zu dickes Buttering drückt sich nur in die Fugen. Mit dieser Kelle wechseln Sie dafür nur die Seite: 1 Untergrund mit 12 mm aufkämmen Riefen parallel ziehen, immer in eine Richtung. 2 Kelle drehen Statt zum zweiten Werkzeug zu greifen, nutzen Sie die 4-mm-Seite. 3 Fliesenrückseite dünn durchkämmen Satt, aber flach – eine geschlossene Kontaktschicht genügt. 4 Fliese quer zu den Riefen einschieben Andrücken, nicht drehen. Die parallelen Riefen führen die Luft nach außen. Warum die Benetzung über die Haltbarkeit entscheidet Ein Hohlraum unter der Fliese ist keine Schönheitsfrage. Er ist die Stelle, an der die Fliese bei punktueller Belastung bricht, an der im Nassbereich Wasser stehen bleibt und an der im Außenbereich Frost die Fliese absprengt. Die Zahnkelle ist das Werkzeug, mit dem Sie das steuern. Als Praxis-Richtwert gilt eine Benetzung der Fliesenrückseite von mindestens etwa 85 %. Im Nassbereich wird üblicherweise ein höherer Wert von etwa 95 % angestrebt. Für das Buttering-Floating-Verfahren wird in Fachkreisen eine Bettung von mindestens 90 % als praxisgerechter Zielwert genannt. Die Ausführung keramischer Bekleidungen im Dünnbettverfahren regelt DIN 18157; die früher aus DIN 18156-2 bekannte 65-%-Anforderung ist mit der Einführung von DIN EN 12004 entfallen. Prüfen Sie die Benetzung am Anfang jeder Fläche: Erste Fliese setzen, andrücken, wieder abnehmen und die Rückseite ansehen. Diese eine Minute verhindert, dass Sie eine ganze Fläche mit zu kleiner Zahnung verlegen. Offene Zeit im Auge behalten Aufgekämmter Kleber bildet nach kurzer Zeit eine Haut. Ist sie da, trägt der Kleber nicht mehr – erkennbar daran, dass beim Fingertest kein Material mehr am Finger haftet. Dann muss der Bereich abgenommen und neu aufgezogen werden. Kämmen Sie deshalb nur so viel Fläche vor, wie Sie in der offenen Zeit belegen können. Nach der Arbeit sofort reinigen Angetrockneter Klebermörtel verrundet die Zahnung. Eine verrundete Zahnung zieht flachere Riefen und damit weniger Kleberbett, ohne dass Sie es merken. Kelle deshalb direkt nach dem Einsatz mit Wasser abwaschen und trocken weglegen. Technische Daten Produktart Zahnkelle für das Buttering-Floating-Verfahren Zahnung 12 / 4 mm (Doppelzahnung) Große Zahnung 12 mm – für den Untergrund Kleine Zahnung 4 mm – für die Fliesenrückseite Griff ergonomisch, rutschfest Einsatz Kleberauftrag bei Fliesen- und Plattenverlegung, besonders Großformate Verpackungs-Einheit 1 Stück Hersteller-Referenz FA800124 Muss ich immer Buttering-Floating machen? Nein. Bei kleinen bis mittleren Formaten im Innenbereich genügt in der Regel der einseitige Auftrag. Erforderlich wird das Verfahren bei Großformaten, im Außenbereich, in Schwimmbecken und generell bei hoch belasteten Flächen. Verbraucht das nicht viel mehr Kleber? Etwas mehr, ja. Der Mehrverbrauch ist aber deutlich geringer als die Kosten eines Schadensfalls durch Hohlräume – und bei Großformaten ist der zweite Auftrag ohnehin nicht optional. Welche der beiden Doppelzahnungen ist die richtige für mich? Die 12/4-mm-Kelle deckt Formate bis etwa 60 × 60 cm ab, die 15/4-mm-Kelle ist für Großformate darüber gedacht. Ausschlaggebend ist zusätzlich die Ebenheit Ihres Untergrunds. Kann ich damit auch normal einseitig arbeiten? Ja9,70 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Zahnkelle Buttering-Floating 15 / 4 mm ZahnungZahnkelle Buttering-Floating – 15 / 4 mm Zahnung Eine Kelle, zwei Zahnungen: 15 mm auf der einen Seite für den Untergrund, 4 mm auf der anderen für die Fliesenrückseite. Genau das ist das Buttering-Floating-Verfahren – und genau dafür braucht man normalerweise zwei Werkzeuge. Diese Kelle spart das zweite und den ständigen Wechsel dazwischen. Zugeschnitten auf Formate über 60 cm Kantenlänge. 15 mm für den Untergrund 4 mm für die Rückseite eine Kelle beides in einem Was Buttering-Floating bedeutet Beim Buttering-Floating wird der Kleber doppelt aufgetragen: „Floating“ ist der aufgekämmte Kleber auf dem Untergrund, „Buttering“ der zusätzliche Auftrag auf der Fliesenrückseite. Ziel ist eine nahezu hohlraumfreie Bettung – und das erreicht man mit einseitigem Auftrag ab einer bestimmten Formatgröße nicht mehr zuverlässig. Deutlich höhere Benetzung In Fachkreisen wird für das Verfahren eine Bettung von mindestens etwa 90 % als praxisgerechter Zielwert genannt. Pflicht in kritischen Bereichen Im Außenbereich und in Schwimmbecken gilt das Verfahren als erforderlich, weil Hohlräume dort zu Frost- und Wasserschäden führen. Unverzichtbar bei Großformaten Je größer das Format, desto schwerer ist eine hohlraumfreie Bettung – oberhalb von etwa 60 cm Kantenlänge deutlich. Sicherheit bei Naturstein Bei Naturstein und kalibrierten Platten mit unruhiger Rückseite ist der zweite Auftrag oft der einzige Weg zu einer vollflächigen Bettung. Warum eine Doppelzahnung praktisch ist Die beiden Aufträge brauchen unterschiedliche Riefenhöhen. Auf dem Untergrund soll das Kleberbett das Volumen bringen, auf der Fliesenrückseite genügt eine dünne, satte Kontaktschicht – ein zu dickes Buttering drückt sich nur in die Fugen. Mit dieser Kelle wechseln Sie dafür nur die Seite: 1 Untergrund mit 15 mm aufkämmen Riefen parallel ziehen, immer in eine Richtung. 2 Kelle drehen Statt zum zweiten Werkzeug zu greifen, nutzen Sie die 4-mm-Seite. 3 Fliesenrückseite dünn durchkämmen Satt, aber flach – eine geschlossene Kontaktschicht genügt. 4 Fliese quer zu den Riefen einschieben Andrücken, nicht drehen. Die parallelen Riefen führen die Luft nach außen. Warum die Benetzung über die Haltbarkeit entscheidet Ein Hohlraum unter der Fliese ist keine Schönheitsfrage. Er ist die Stelle, an der die Fliese bei punktueller Belastung bricht, an der im Nassbereich Wasser stehen bleibt und an der im Außenbereich Frost die Fliese absprengt. Die Zahnkelle ist das Werkzeug, mit dem Sie das steuern. Als Praxis-Richtwert gilt eine Benetzung der Fliesenrückseite von mindestens etwa 85 %. Im Nassbereich wird üblicherweise ein höherer Wert von etwa 95 % angestrebt. Für das Buttering-Floating-Verfahren wird in Fachkreisen eine Bettung von mindestens 90 % als praxisgerechter Zielwert genannt. Die Ausführung keramischer Bekleidungen im Dünnbettverfahren regelt DIN 18157; die früher aus DIN 18156-2 bekannte 65-%-Anforderung ist mit der Einführung von DIN EN 12004 entfallen. Prüfen Sie die Benetzung am Anfang jeder Fläche: Erste Fliese setzen, andrücken, wieder abnehmen und die Rückseite ansehen. Diese eine Minute verhindert, dass Sie eine ganze Fläche mit zu kleiner Zahnung verlegen. Offene Zeit im Auge behalten Aufgekämmter Kleber bildet nach kurzer Zeit eine Haut. Ist sie da, trägt der Kleber nicht mehr – erkennbar daran, dass beim Fingertest kein Material mehr am Finger haftet. Dann muss der Bereich abgenommen und neu aufgezogen werden. Kämmen Sie deshalb nur so viel Fläche vor, wie Sie in der offenen Zeit belegen können. Nach der Arbeit sofort reinigen Angetrockneter Klebermörtel verrundet die Zahnung. Eine verrundete Zahnung zieht flachere Riefen und damit weniger Kleberbett, ohne dass Sie es merken. Kelle deshalb direkt nach dem Einsatz mit Wasser abwaschen und trocken weglegen. Technische Daten Produktart Zahnkelle für das Buttering-Floating-Verfahren Zahnung 15 / 4 mm (Doppelzahnung) Große Zahnung 15 mm – für den Untergrund Kleine Zahnung 4 mm – für die Fliesenrückseite Griff ergonomisch, rutschfest Einsatz Kleberauftrag bei Fliesen- und Plattenverlegung, besonders Großformate Verpackungs-Einheit 1 Stück Muss ich immer Buttering-Floating machen? Nein. Bei kleinen bis mittleren Formaten im Innenbereich genügt in der Regel der einseitige Auftrag. Erforderlich wird das Verfahren bei Großformaten, im Außenbereich, in Schwimmbecken und generell bei hoch belasteten Flächen. Verbraucht das nicht viel mehr Kleber? Etwas mehr, ja. Der Mehrverbrauch ist aber deutlich geringer als die Kosten eines Schadensfalls durch Hohlräume – und bei Großformaten ist der zweite Auftrag ohnehin nicht optional. Welche der beiden Doppelzahnungen ist die richtige für mich? Die 12/4-mm-Kelle deckt Formate bis etwa 60 × 60 cm ab, die 15/4-mm-Kelle ist für Großformate darüber gedacht. Ausschlaggebend ist zusätzlich die Ebenheit Ihres Untergrunds. Kann ich damit auch normal einseitig arbeiten? Ja. Nutzen Sie dann einfach di9,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hufa Buttering-Floating Kelle Edelstahl Holzgriff 280x130mm 4x4/10x10mm gezahntHufa Buttering-Floating Kelle Edelstahl mit Naturholzgriff 280 x 130mm, eine Kelle mit 4x4mm und 10x10mm Zahnung, zum gleichmäßigen Auftragen von Fliesenkleber, vor der Verlegung von Fliesen, Platten, Mosaik etc. Die Marke der Fliesenleger! Technische Daten: zwei Zahnungen: 4x4mm und 10x10mm, Größe: 280x130mm, Edelstahl rostfrei, mit Naturholz Griff mit Doppelstütze, Made in Germany. Branchen: Handwerker, Fliesen-Platten-Mosaikleger, Hobby und Heimwerker. Weitere Informationen siehe Download!17,35 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Wie kann ich einen langfristigen Vermögensaufbau mit einem Sparplan realisieren?"
Um einen langfristigen Vermögensaufbau mit einem Sparplan zu realisieren, ist es wichtig, regelmäßig Geld zur Seite zu legen und dieses langfristig anzulegen. Wählen Sie einen passenden Sparplan, der zu Ihren Zielen und Risikobereitschaft passt, und überprüfen Sie regelmäßig die Entwicklung Ihres Vermögens. Bleiben Sie diszipliniert und halten Sie an Ihrem Sparplan fest, um langfristig erfolgreich zu sein. **
-
Ist Finanzierung ein Kredit?
Ist Finanzierung ein Kredit? Diese Frage hängt von der Definition ab, die man verwendet. Im Allgemeinen bezieht sich Finanzierung auf die Beschaffung von Geldmitteln für ein bestimmtes Projekt oder eine bestimmte Investition. Ein Kredit ist eine spezifische Form der Finanzierung, bei der Geld von einem Kreditgeber geliehen wird und zu einem späteren Zeitpunkt zurückgezahlt werden muss. Daher kann man sagen, dass ein Kredit eine Form der Finanzierung ist, aber nicht alle Formen der Finanzierung sind Kredite. Es gibt auch andere Finanzierungsmöglichkeiten wie Eigenkapitalbeteiligungen oder Crowdfunding, die keine Kredite sind. **
-
Ist ein Kredit eine Finanzierung?
Ja, ein Kredit kann als eine Form der Finanzierung betrachtet werden. Bei einem Kredit leiht eine Person oder ein Unternehmen Geld von einem Kreditgeber, um bestimmte Ausgaben zu tätigen oder Investitionen zu finanzieren. Der Kreditnehmer verpflichtet sich, das geliehene Geld zu einem späteren Zeitpunkt zurückzuzahlen, oft zuzüglich von Zinsen. Somit dient ein Kredit als Finanzierungsinstrument, um kurz- oder langfristige finanzielle Bedürfnisse zu decken. Letztendlich ermöglicht ein Kredit es dem Kreditnehmer, über einen bestimmten Zeitraum hinweg über zusätzliche finanzielle Mittel zu verfügen. **
-
Welche Versicherung bei Finanzierung?
Welche Versicherung bei Finanzierung? Bei einer Finanzierung ist es wichtig, sich über die passenden Versicherungen Gedanken zu machen. Eine gängige Versicherung ist die Restschuldversicherung, die im Falle von Arbeitslosigkeit, Krankheit oder Tod die offenen Kreditraten übernimmt. Eine weitere wichtige Versicherung ist die Gebäude- oder Hausratversicherung, wenn es um die Finanzierung von Immobilien geht. Auch eine Berufsunfähigkeitsversicherung kann sinnvoll sein, um die monatlichen Raten weiterhin bedienen zu können, falls man seinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kann. Es ist ratsam, sich individuell beraten zu lassen, um die passenden Versicherungen für die Finanzierung zu finden. **
Ähnliche Suchbegriffe für Buttering
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung um Kredit absichern?
Welche Versicherung um Kredit absichern? Es gibt verschiedene Arten von Versicherungen, die dazu dienen, einen Kredit abzusichern. Dazu gehören beispielsweise Restschuldversicherungen, die im Todesfall des Kreditnehmers die Restschuld übernehmen. Auch Arbeitslosigkeitsversicherungen können sinnvoll sein, um die Ratenzahlungen abzusichern, falls man unerwartet seinen Job verliert. Es ist wichtig, die verschiedenen Optionen zu prüfen und zu entscheiden, welche Versicherung am besten zu den eigenen Bedürfnissen passt. Letztendlich dient die Absicherung des Kredits durch Versicherungen dazu, finanzielle Risiken zu minimieren und die Rückzahlung des Kredits sicherzustellen. **
-
Was ist besser Finanzierung oder Kredit?
Was ist besser Finanzierung oder Kredit? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des benötigten Betrags, der Laufzeit und den individuellen finanziellen Umständen. Eine Finanzierung kann eine langfristige Lösung sein, bei der regelmäßige Ratenzahlungen geleistet werden, während ein Kredit oft für kurzfristige Bedürfnisse genutzt wird und mit Zinsen verbunden ist. Es ist wichtig, die Konditionen und Kosten beider Optionen zu vergleichen, um die für dich passende Entscheidung zu treffen. Letztendlich kommt es darauf an, welche Option am besten zu deinen finanziellen Zielen und Bedürfnissen passt. **
-
Welche Versicherung für PV Anlage?
Welche Versicherung für PV Anlage? Es gibt spezielle Versicherungen für Photovoltaikanlagen, die Schutz vor Schäden durch z.B. Wetterereignisse, Diebstahl oder technische Defekte bieten. Es ist wichtig, eine passende Versicherung abzuschließen, um finanzielle Risiken abzudecken. Es empfiehlt sich, Angebote verschiedener Versicherungsunternehmen zu vergleichen, um die beste Deckung zu einem angemessenen Preis zu finden. Zudem sollte man darauf achten, dass die Versicherung auch eventuelle Ertragsausfälle abdeckt, um im Falle eines Schadens keine finanziellen Einbußen zu erleiden. Es kann auch sinnvoll sein, sich von einem Fachmann beraten zu lassen, um die individuellen Bedürfnisse und Risiken der PV-Anlage zu berücksichtigen. **
-
Was ist KFB?
Was ist KFB? KFB steht für "Kundenfeedback" und bezieht sich auf die Rückmeldungen und Meinungen von Kunden zu einem Produkt oder einer Dienstleistung. Unternehmen nutzen KFB, um die Zufriedenheit ihrer Kunden zu messen und Verbesserungspotenziale zu identifizieren. Durch die Analyse von KFB können Unternehmen ihre Produkte und Services gezielt optimieren und so die Kundenzufriedenheit steigern. KFB kann auf verschiedenen Kanälen gesammelt werden, wie zum Beispiel über Umfragen, Bewertungsportale oder direkte Gespräche mit Kunden. Insgesamt spielt KFB eine wichtige Rolle für Unternehmen, um ihre Kunden besser zu verstehen und langfristige Beziehungen aufzubauen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.